Tools
Nettovermögens-Check
Vermögensbilanz mit Schulden und Senior-Care-Reserven im Blick ordnen
Die Beispielgrafik unten illustriert, wie sich ein angenommenes Nettovermögen unter Einfluss von Tilgung, Sparen und möglichen Senior-Care-Ausgaben entwickeln könnte. Sie dient als Ausgangspunkt, um eigene Vermögensfragen im Licht der Langlebigkeitsökonomie zu reflektieren.
Frage stellen
+8%
Beispielhafte Entwicklung Nettovermögen
- Wohnen 35%
- Liquide Mittel 25%
- Anlagen 25%
- Schulden 15%
Nettovermögens-Check
Alle dargestellten Werte und Kurven sind hypothetische Beispiele zur
Veranschaulichung, keine Prognosen, Garantien oder persönlichen Empfehlungen.
Nettovermögen mit Blick auf Langlebigkeit durchdenken
Der Nettovermögens-Check verbindet Vermögenswerte, Schulden und Reserven in einer Beispielübersicht, damit Leser ihre Planung mit der Langlebigkeitsökonomie abgleichen können, ohne konkrete Produkte zu betrachten.
 1 / 4
0%
Anteil Wohnen am Beispielvermögen
Vermögensbausteine im Überblick sortieren
Dieses Werkzeug hilft, das eigene Nettovermögen im Kontext einer älter werdenden
Gesellschaft gedanklich zu ordnen. In einem ersten Schritt werden Vermögenswerte wie
Wohnen, liquide Mittel und langfristige Anlagen hypothetisch erfasst und in Relation
zueinander gesetzt. So entsteht ein Bild, wie stark das Beispielvermögen an
Immobilien, Barbeständen oder anderen Positionen hängt, ohne konkrete Produkte zu
bewerten oder individuelle Entscheidungen vorwegzunehmen.
Ruhestandsplaner nutzen
 2 / 4
0%
Beispielhafter Schuldenanteil
Schulden und Vermögen gegenüberstellen
Im zweiten Schritt werden bestehende Verbindlichkeiten gedanklich dem Vermögen
gegenübergestellt. Das Tool zeigt in einer Beispielgrafik, wie sich
Hypothekendarlehen, Konsumentenkredite oder andere Schulden auf das Nettovermögen
auswirken könnten. Leser erkennen, wie sensibel die Bilanz auf Veränderungen bei
Zinsen, Tilgungsraten oder Immobilienwerten reagiert, ohne dass konkrete
Kreditprodukte oder Umschichtungen empfohlen werden.
Analyse lesen
 3 / 4
0M
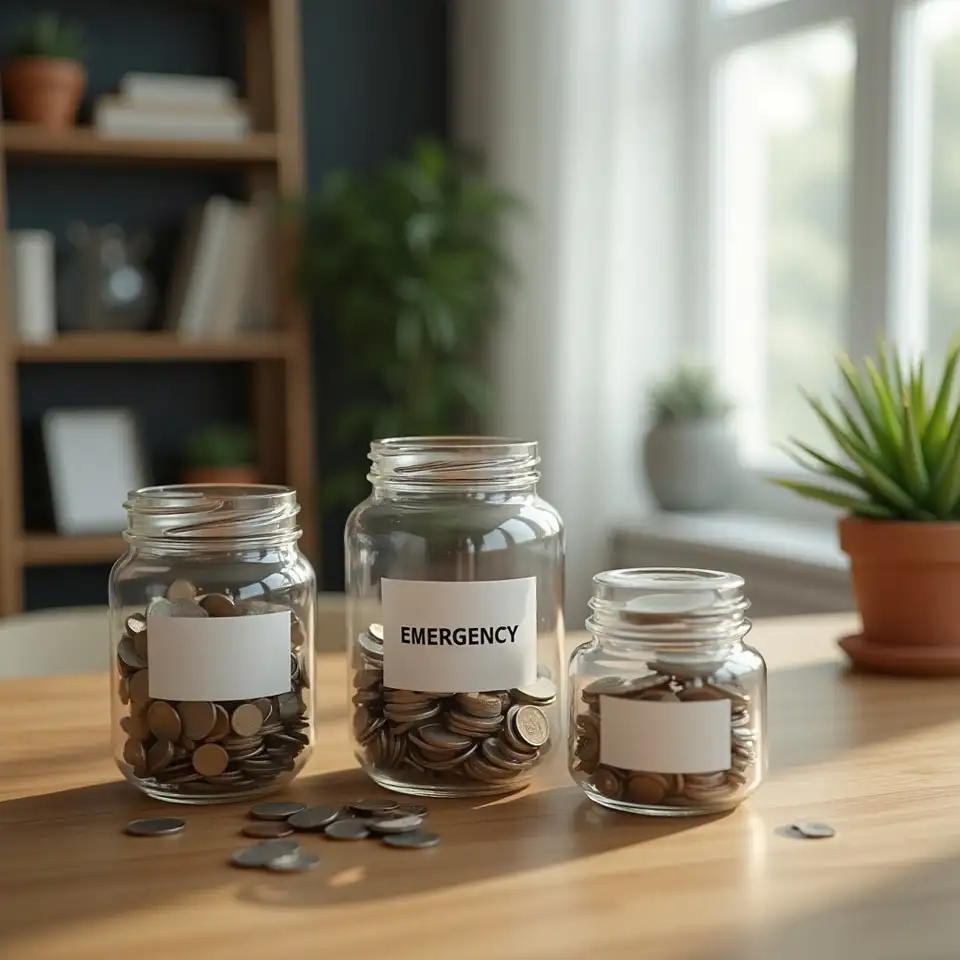
Monate Notfallreserve im Beispiel
Rücklagen und Reserven abbilden
Ein weiterer Baustein des Werkzeugs ist die Aufteilung des Nettovermögens in gedankliche Töpfe: kurzfristige Notfallreserve, mittelfristige Rücklagen und langfristige Ruhestands- sowie Senior-Care-Reserven. Die Beispielansicht verdeutlicht, wie sich das Verhältnis dieser Töpfe über die Zeit verschieben könnte, etwa wenn Schulden abgebaut oder Rücklagen aufgebaut werden. Die Darstellung bleibt hypothetisch und soll helfen, Fragen für Gespräche mit Fachleuten zu schärfen.
Rücklagenmonitor öffnen 4 / 4
0J
Jahre Beispielbetrachtung
Hypothetische Entwicklung einordnen
Zum Schluss zeigt das Tool eine hypothetische Entwicklung des Nettovermögens über mehrere Jahre. Es macht sichtbar, wie sich Tilgung, Sparen und mögliche Ausgaben für Senior Care in einer vereinfachten Kurve niederschlagen könnten. Past performance doesn't guarantee future results; die Kurve ist kein Versprechen, sondern ein Gedankenexperiment, das verdeutlicht, wie stark Ergebnisse von Annahmen und äußeren Rahmenbedingungen abhängen.
Leitfaden lesenWas der Nettovermögens-Check zeigt und wie Sie ihn nutzen
Der Nettovermögens-Check ist als gedankliche Stütze für Menschen gedacht, die ihr Vermögensbild im Kontext einer älter werdenden Gesellschaft betrachten möchten. Er ersetzt keine individuelle Finanzplanung, sondern strukturiert typische Fragen. Die Nutzung lässt sich in vier Schritte gliedern. Erstens erfassen Sie gedanklich Ihre Vermögensbausteine: etwa Wohnen, liquide Mittel, langfristige Anlagen und sonstige Werte. Das Tool zeigt dazu eine hypothetische Verteilung, zum Beispiel 45 Prozent Wohnen, 25 Prozent langfristige Anlagen, 20 Prozent liquide Mittel und 10 Prozent Sonstiges. Zweitens stellen Sie diesem Bild Ihre Verbindlichkeiten gegenüber. In der Beispielansicht wird angenommen, dass 25 Prozent des Bruttovermögens durch Schulden gebunden sind. Das Dashboard berechnet daraus ein hypothetisches Nettovermögen und zeigt, wie stark es von der Entwicklung einzelner Positionen abhängen könnte. Drittens teilen Sie das gedachte Nettovermögen in Töpfe auf: kurzfristige Notfallreserve, mittelfristige Rücklagen für größere Anschaffungen oder Umbauten und langfristige Reserven für Ruhestand und Senior Care. Eine Beispielrechnung könnte sechs Monatsbudgets als Notfallreserve, einen Betrag für geplante Projekte und einen Anteil für spätere Unterstützungsleistungen vorsehen. Viertens spielt das Tool ein vereinfachtes Szenario über mehrere Jahre durch: Schulden werden schrittweise reduziert, Rücklagen aufgebaut, gleichzeitig werden ab einem bestimmten Zeitpunkt zusätzliche Ausgaben für Senior Care angenommen. Eine illustrative Kurve zeigt, wie das Nettovermögen unter diesen Annahmen steigen, stagnieren oder sinken könnte. Ein fiktives Beispiel: Ausgehend von einem Bruttovermögen von 300.000 Einheiten und Schulden von 75.000 Einheiten ergibt sich ein Nettovermögen von 225.000 Einheiten. Über 20 Jahre werden Schulden vollständig abgebaut, Rücklagen aufgebaut und ab Jahr 15 zusätzliche Senior-Care-Ausgaben simuliert. Die Kurve steigt zunächst, verläuft dann flacher und geht später leicht zurück. Diese Darstellung ist keine Prognose und kein Versprechen. Sie soll nur veranschaulichen, dass die Langlebigkeitsökonomie – längere Lebensläufe, mögliche Pflegekosten, Umbauten – das Nettovermögen über die Zeit beeinflussen kann. Häufige Fehler sind, Schulden zu unterschätzen, Pflegekosten auszublenden oder nur ein einziges, optimistisches Szenario zu betrachten. Wer feststellt, dass die eigene Situation komplexer ist, sollte die gewonnenen Fragen mit qualifizierten Fachleuten besprechen. Past performance doesn't guarantee future results, und jede Vermögensplanung bleibt von individuellen Lebensläufen, Märkten und rechtlichen Rahmenbedingungen abhängig.
Hilfebereich
Häufige Fragen zum Nettovermögens-Check
Diese Fragen und Antworten erklären, wofür der Nettovermögens-Check gedacht ist, wie die
hypothetischen Beispiele zu verstehen sind und wo seine Grenzen liegen.
Weitere Werkzeuge zur Langlebigkeitsökonomie
Neben dem Nettovermögens-Check bietet Ealennialzadier weitere Werkzeuge, die Ruhestandsphasen,
Budgetblöcke, Rücklagen und Ausgaben im Kontext der Langlebigkeitsökonomie aus
unterschiedlichen Perspektiven beleuchten.
Spending-Review
Das Spending-Review-Werkzeug zeigt in einer hypothetischen Monatsübersicht, wie sich
Ausgaben für Wohnen, Alltag, Gesundheit und Senior Care im langen Lebenslauf zueinander
verhalten könnten, ohne konkrete Produkte zu bewerten.
Mehr erfahren
Nettovermögens-Check
Der Nettovermögens-Check zeigt in einem hypothetischen Dashboard, wie sich Vermögenswerte, Schulden und Reserven über einen längeren Zeitraum entwickeln könnten, wenn Langlebigkeit und mögliche Senior-Care-Ausgaben mitgedacht werden.
Mehr erfahrenRuhestandsplaner
Dieses Werkzeug zeigt in einem hypothetischen Dashboard, wie sich Budgetblöcke,
Rücklagen und mögliche Senior-Care-Kosten über eine angenommene Ruhestandsdauer
verteilen könnten, ohne konkrete Produkte zu bewerten.
Mehr erfahren
Budget- und Rücklagenmonitor
Der Budget- und Rücklagenmonitor zeigt in einer hypothetischen Monats- und Jahresansicht, wie sich Ausgabenblöcke, Rücklagen und gedankliche Senior-Care-Anteile im Kontext der Langlebigkeitsökonomie zueinander verhalten könnten.
Mehr erfahrenHinweis
Die im Nettovermögens-Check dargestellten Werte, Verteilungen und Kurven sind
vollständig hypothetische Beispiele. Sie stellen weder eine Prognose noch eine
persönliche Empfehlung dar und berücksichtigen nicht die individuelle Situation
einzelner Nutzer. Finanzielle Entscheidungen sollten nur nach eigener Prüfung und
gegebenenfalls mit Unterstützung qualifizierter Fachleute getroffen werden. Past
performance doesn't guarantee future results und Ergebnisse können variieren.